Vérification diligente au Québec | Achat d’entreprise
Achat entreprise entreprise vente d'entreprise vente d'entreprise; cash-free/debt-free; fonds de roulement Vérification diligenteSi vous achetez une entreprise, la vérification diligente est votre occasion de regarder sous le capot avant de vous engager.
Si vous vendez, c’est l’occasion pour l’acheteur de faire exactement la même chose — ce qui signifie qu’idéalement, vous devriez avoir vous-même fait cet exercice au préalable.
La vérification diligente peut sembler lourde, particulièrement lorsque vous recevez une première demande comportant des dizaines (parfois des centaines) de documents et renseignements à fournir. Mais l’objectif de base est assez simple : comprendre l’entreprise, confirmer les informations qui ont été communiquées et identifier les problèmes potentiels avant la clôture de la transaction.
Voici quelques-uns des principaux éléments auxquels les entrepreneurs québécois devraient s’attendre.
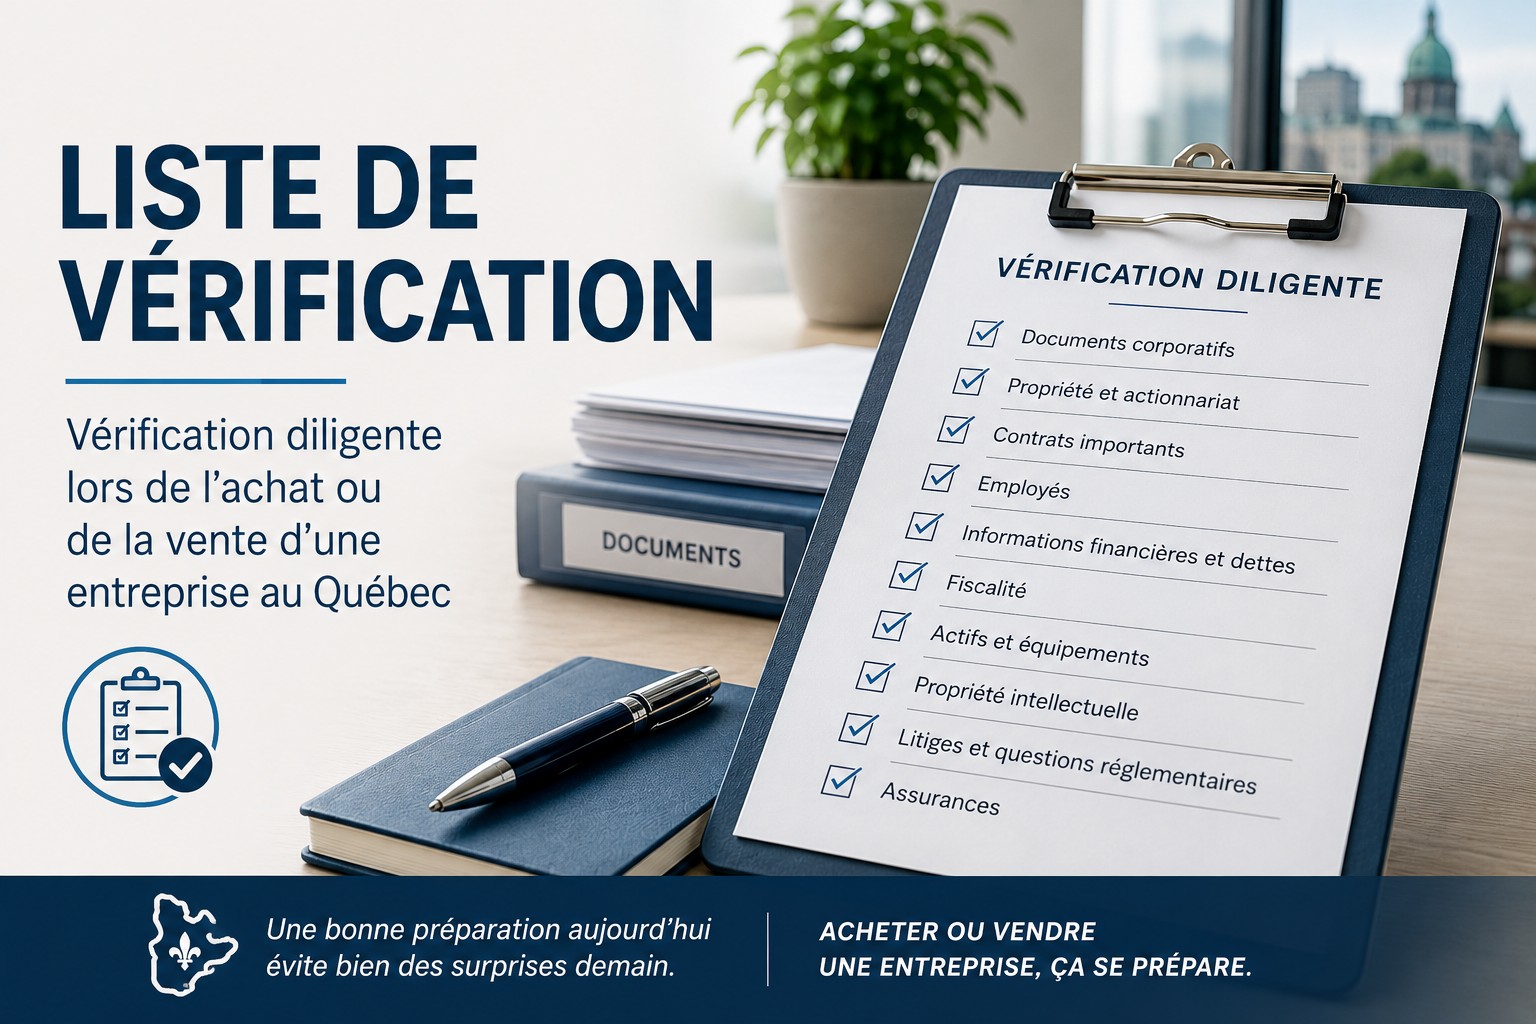
1. Documents corporatifs
Commençons par la société elle-même.
L’acheteur voudra normalement confirmer que la société a été correctement tenue à jour et que ses registres corporatifs correspondent à la réalité.
Cela implique généralement l’examen des documents suivants :
- Statuts de constitution et modifications
- Règlements administratifs
- Résolutions des actionnaires et des administrateurs
- Registres des actions et des valeurs mobilières
- Certificats d’actions
- Conventions entre actionnaires
- Déclarations annuelles et autres dépôts corporatifs
- Informations concernant les filiales ou sociétés affiliées
Un conseil pratique pour les vendeurs : faites réviser votre livre de société avant de le remettre à l’acheteur.
Des résolutions manquantes, des registres qui ne sont pas à jour ou des transactions qui n’ont jamais été correctement documentées sont assez fréquents, particulièrement dans les sociétés privées qui existent depuis plusieurs années. La plupart de ces problèmes peuvent être corrigés. Il est simplement préférable de le faire avant que l’avocat de l’acheteur ne les soulève.
2. Qui est réellement propriétaire de l’entreprise?
Cela peut sembler évident, mais il faut tout de même le confirmer.
Qui sont les actionnaires? Quel pourcentage chacun détient-il? Existe-t-il différentes catégories d’actions? Quelqu’un détient-il une option ou un autre droit lui permettant d’acquérir des actions?
L’examen peut également porter sur les prêts d’actionnaires, les restrictions au transfert des actions, les droits de premier refus et toute sûreté affectant les actions.
S’il existe des ententes informelles entre actionnaires qui n’ont jamais été correctement documentées, c’est le moment de les identifier, et non trois jours avant la clôture.
Cette question est particulièrement importante dans le cadre d’une vente d’actions, puisque l’acheteur acquiert la société elle-même.
3. Contrats importants
La plupart des entreprises dépendent d’un nombre relativement limité de contrats importants.
Pensez aux principaux clients, fournisseurs, distributeurs, propriétaires, prêteurs, contrats de location d’équipement, conventions de franchise et autres ententes à long terme.
L’acheteur voudra examiner ces contrats, mais pas simplement pour confirmer leur existence.
L’une des questions importantes est la suivante : qu’arrive-t-il à ces contrats lorsque l’entreprise est vendue?
Certains contrats peuvent être cédés librement. D’autres nécessitent un consentement. Certains contiennent des dispositions relatives au changement de contrôle qui peuvent être déclenchées par une vente des actions.
Vous ne voulez pas découvrir une semaine avant la clôture que votre plus important client, votre propriétaire ou votre prêteur doit approuver la transaction.
4. Employés
Pour plusieurs entreprises, les employés sont aussi importants que les actifs physiques, et parfois beaucoup plus.
Attendez-vous à des questions concernant notamment :
- Les employés et leur rémunération
- Les contrats de travail
- Les bonis et commissions
- Les vacances accumulées
- Les avantages sociaux
- Les ententes de confidentialité et de non-concurrence
- Les travailleurs autonomes
- Les employés clés
- Les litiges ou réclamations en matière d’emploi, existants ou potentiels
Le traitement des employés peut également varier considérablement selon que la transaction est structurée comme une vente d’actions ou une vente d’actifs.
Si quelques employés clés sont essentiels à la valeur de l’entreprise, il vaut mieux le savoir et en tenir compte dès le début du processus.
5. Informations financières et dettes
Votre comptable prendra généralement les devants en ce qui concerne l’aspect financier de la vérification diligente, mais les vérifications financière et juridique se chevauchent souvent.
L’acheteur voudra généralement comprendre les états financiers de la société, ses dettes bancaires, marges de crédit, prêts d’actionnaires, financements d’équipement, comptes clients et fournisseurs, dépenses en immobilisations et fonds de roulement.
Ces informations peuvent avoir un impact direct sur le montant que l’acheteur paiera ultimement.
Par exemple, plusieurs acquisitions d’entreprises sont négociées sur une base sans encaisse et sans dette (« cash-free, debt-free »), avec un niveau de fonds de roulement convenu devant être livré à la clôture.
Cela peut sembler simple jusqu’au moment où les parties doivent déterminer précisément ce qui constitue une « dette », de l’« encaisse » ou du « fonds de roulement ».
Ces définitions sont importantes.
6. Fiscalité
Personne ne veut découvrir une mauvaise surprise fiscale après avoir acheté une société.
La vérification fiscale peut notamment porter sur les déclarations de revenus de la société, les questions de TPS/TVQ, les retenues à la source, les avis de cotisation, les vérifications fiscales, les soldes dus aux autorités fiscales et les réorganisations corporatives antérieures.
Il s’agit d’un domaine où les comptables et conseillers fiscaux de la société devraient être impliqués.
Les considérations fiscales peuvent également influencer l’une des premières décisions importantes de la transaction : déterminer si celle-ci devrait être structurée comme une vente d’actions ou une vente d’actifs.
7. Actifs, équipements et sûretés
Quels actifs l’entreprise possède-t-elle réellement?
Selon l’entreprise, il peut s’agir de machinerie, de véhicules, d’inventaire, d’ordinateurs, d’immeubles, de mobilier ou d’équipements spécialisés.
L’acheteur voudra également savoir si ces actifs sont assujettis à du financement ou à des sûretés.
Au Québec, des recherches au Registre des droits personnels et réels mobiliers (RDPRM) feront souvent partie de cet exercice.
Une ancienne inscription ne signifie pas nécessairement qu’une somme est toujours due. Il arrive qu’un prêt ait été remboursé depuis plusieurs années, mais que l’inscription n’ait tout simplement jamais été radiée. Si c’est le cas, mieux vaut régler la situation avant la clôture.
8. Propriété intellectuelle
Les actifs les plus importants d’une entreprise ne sont pas toujours des actifs que l’on peut voir ou toucher.
Selon la nature de l’entreprise, la propriété intellectuelle peut comprendre des marques de commerce, noms commerciaux, noms de domaine, logiciels, droits d’auteur, brevets, technologies propriétaires et renseignements confidentiels.
Il y a également une deuxième question qui est parfois négligée :
Est-ce que la société en est réellement propriétaire?
Par exemple, un fondateur peut avoir développé un actif personnellement avant la constitution de la société, ou un consultant peut avoir créé un logiciel ou une image de marque sans jamais céder formellement ses droits de propriété intellectuelle à la société.
Si l’entreprise dépend de cet actif, la question de sa propriété doit être claire.
9. Litiges, permis et questions réglementaires
Les poursuites judiciaires existantes constituent évidemment un élément important, mais la vérification diligente ne s’arrête pas là.
L’acheteur voudra également connaître les réclamations potentielles, mises en demeure, différends avec des clients, plaintes d’employés, enquêtes réglementaires et règlements antérieurs.
Il faut ensuite considérer les permis et licences.
Un restaurant, une entreprise de construction, un cabinet professionnel et une entreprise technologique n’évoluent évidemment pas dans le même environnement réglementaire. La vérification requise dépend donc beaucoup du secteur d’activité.
La question importante est de savoir si l’entreprise détient les licences et autorisations dont elle a besoin — et si celles-ci demeureront valides à la suite de la transaction.
10. Assurances
Finalement, n’oubliez pas les assurances.
Selon l’entreprise, celles-ci peuvent comprendre l’assurance responsabilité civile commerciale, l’assurance des biens, l’assurance responsabilité professionnelle, l’assurance cyberrisques, l’assurance responsabilité des administrateurs et dirigeants, l’assurance automobile ainsi que d’autres protections propres au secteur d’activité.
L’historique des réclamations peut également être pertinent.
Les parties devraient déterminer ce qu’il adviendra des polices existantes à la clôture et si l’acheteur devra souscrire de nouvelles protections.
Une liste de vérification n’est qu’un point de départ
Aucune liste ne peut couvrir toutes les entreprises.
La vérification diligente d’une entreprise de logiciels sera très différente de celle d’un fabricant, d’un détaillant ou d’une entreprise de construction. La taille et la structure de la transaction auront également une incidence sur l’étendue de la vérification.
Plus important encore, la vérification diligente ne consiste pas simplement à cocher des cases ou à remplir une salle de données virtuelle de documents.
Le véritable objectif est d’identifier tout élément susceptible d’avoir un impact sur :
- la valeur de l’entreprise;
- le prix d’achat;
- la structure de la transaction;
- la convention d’achat;
- les conditions devant être satisfaites avant la clôture; ou
- la volonté de l’acheteur d’aller de l’avant avec la transaction.
C’est là l’essentiel de l’exercice.
Vous vendez? N’attendez pas que l’acheteur trouve les problèmes
L’une des meilleures choses qu’un vendeur puisse faire est d’effectuer sa propre vérification diligente avant même que le processus de vente ne commence.
Regardez votre entreprise comme le ferait un acheteur.
Votre livre de société est-il à jour? Tous vos contrats importants sont-ils signés? Existe-t-il des ententes verbales qui n’ont jamais été documentées? Vos licences sont-elles à jour? D’anciennes sûretés apparaissent-elles toujours aux registres? La société est-elle réellement propriétaire de sa propriété intellectuelle importante?
La plupart des entreprises ont quelques éléments à régler quelque part.
L’objectif n’est pas nécessairement de rendre l’entreprise parfaite avant de la vendre. Il s’agit plutôt de connaître les problèmes et de les gérer intelligemment avant que l’acheteur ne les découvre.
Pourquoi?
Parce qu’un problème identifié suffisamment tôt peut souvent être corrigé.
Le même problème découvert par un acheteur au milieu d’une transaction peut devenir un outil de négociation — et parfois même un prétexte pour réduire le prix d’achat.
Vous achetez? Ne vous contentez pas de vérifier les chiffres
Les états financiers racontent une partie importante de l’histoire. Mais ils ne racontent pas toute l’histoire.
La vérification diligente juridique vise à répondre à d’autres questions :
Qu’est-ce que j’achète exactement? Quelles obligations suis-je en train d’assumer? Et qu’est-ce qui pourrait devenir mon problème dès le lendemain de la clôture?
Parfois, la vérification diligente confirme simplement que tout est essentiellement conforme aux attentes.
Dans d’autres cas, elle permet d’identifier un élément qui devra être traité au moyen du prix d’achat, d’une condition de clôture, d’une retenue, d’une indemnité particulière ou d’une autre protection dans la convention d’achat.
Et à l’occasion, elle permet de découvrir un problème suffisamment sérieux pour que l’acheteur reconsidère la transaction.
C’est précisément pour cette raison que l’exercice en vaut la peine.
En conclusion
Une bonne vérification diligente permet de réduire les mauvaises surprises.
Pour l’acheteur, elle permet de comprendre l’entreprise (et ses risques) avant d’en devenir propriétaire.
Pour le vendeur, elle permet de savoir où se trouvent les problèmes potentiels avant que quelqu’un de l’autre côté de la table ne les soulève.
Si vous envisagez d’acheter ou de vendre une entreprise, impliquer vos conseillers juridiques, comptables et fiscaux suffisamment tôt dans le processus peut rendre la vérification diligente beaucoup plus efficace et permettre d’éviter des problèmes au moment où tout le monde tente de conclure la transaction.
Vous achetez ou vendez une entreprise au Québec?
J’accompagne les entrepreneurs et les entreprises privées du Québec dans leurs transactions d’achat et de vente d’entreprises, notamment en matière de structuration de transactions, de vérification diligente, de lettres d’intention, de conventions d’achat et de clôture.
Si vous envisagez d’acheter ou de vendre une entreprise, n’hésitez pas à me contacter pour discuter de votre transaction.